حجم الخط:
ع
ع
ع
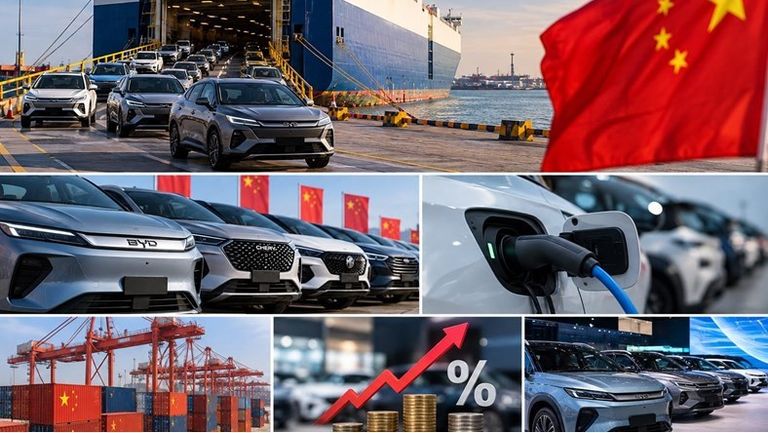
أعلنت الحكومة الصينية تعديلات جديدة على السياسة الضريبية لصادرات سيارات الطاقة الجديدة، تتضمن خفض نسبة استرداد ضريبة القيمة المضافة من 13% إلى 9%، اعتبارًا من 1 أبريل 2027، في خطوة قد تؤثر على تكاليف التصدير وأسعار السيارات الكهربائية والهجينة القابلة للشحن في الأسواق العالمية، بما فيها السوق المصرية.
وجاء القرار بموجب الإعلان الرسمي رقم 29 لسنة 2026، الصادر في 12 أكتوبر الجاري عن وزارة المالية ومصلحة الضرائب الصينية، ضمن تعديلات تستهدف الحوافز الضريبية المرتبطة بالصادرات.
تفاصيل القرار الصيني الجديد
ينص القرار على خفض نسبة استرداد ضريبة القيمة المضافة على صادرات فئات محددة من سيارات الطاقة الجديدة بمقدار 4 نقاط مئوية، لتتراجع من 13% إلى 9%، على أن يبدأ تطبيق النسبة الجديدة في أبريل 2027.
ويشمل القرار السيارات الكهربائية بالكامل، والسيارات الهجينة القابلة للشحن الخارجي، بما فيها الطرازات المزودة بمحركات تعمل على زيادة مدى القيادة، بينما لا يشمل بصورة عامة السيارات التقليدية العاملة بالبنزين.
ومن شأن هذه الخطوة تقليص قيمة الاسترداد الضريبي المتاح للشركات المصدرة، بما قد يرفع التكلفة الفعلية للتصدير، دون أن يعني ذلك بالضرورة زيادة أسعار السيارات بالنسبة نفسها.
هل ترتفع أسعار السيارات الصينية عالميًا؟
من المتوقع أن يضيف القرار ضغوطًا جديدة على شركات السيارات الصينية التي تعتمد على التصدير، خاصة في ظل المنافسة السعرية القوية التي يشهدها قطاع السيارات الكهربائية والهجينة عالميًا.
وتتوقف انعكاسات القرار على سياسات الشركات المصنعة؛ إذ قد تتحمل بعض الشركات جزءًا من التكلفة الإضافية للحفاظ على قدرتها التنافسية، بينما قد تلجأ شركات أخرى إلى تعديل أسعار التصدير لتعويض تراجع الحوافز الضريبية.
كما ستتأثر النتيجة النهائية بهوامش الأرباح وتكاليف الإنتاج والشحن، إلى جانب الضرائب والرسوم المفروضة في الأسواق المستوردة، وهو ما يجعل تحديد حجم الزيادة المحتملة في الأسعار أمرًا سابقًا لأوانه.
انعكاسات محتملة على سوق السيارات المصري
يأتي القرار بالتزامن مع تنامي حضور العلامات التجارية الصينية في مصر، وطرح مزيد من الطرازات الكهربائية والهجينة القابلة للشحن، ما يثير تساؤلات حول انعكاس التعديلات الضريبية الجديدة على الأسعار المحلية خلال عام 2027.
وقد تتأثر أسعار السيارات المستوردة مباشرة من الصين إذا قررت الشركات المصنعة تمرير جزء من التكلفة الإضافية إلى الوكلاء والمستوردين، وهو ما قد ينعكس بدوره على السعر النهائي للمستهلك.
في المقابل، قد يختلف حجم التأثير من علامة تجارية إلى أخرى، وفقًا لسياسات التسعير ومصدر الإنتاج وطبيعة اتفاقيات التوريد. كما قد تختلف التداعيات على السيارات المجمعة محليًا بحسب منشأ المكونات وآليات التوريد، وليس بالضرورة وفقًا لبلد تجميع السيارة وحده.
المنافسة السعرية أمام اختبار جديد
مع اقتراب موعد تطبيق القرار، ستتجه الأنظار إلى كيفية استجابة الشركات الصينية للتعديلات الضريبية، ومدى قدرتها على الحفاظ على أسعار تنافسية في الأسواق الخارجية.
وبالنسبة للسوق المصري، سيظل تأثير القرار مرهونًا بقرارات الشركات المصنعة والوكلاء، إلى جانب تطورات سعر الصرف وتكاليف الاستيراد والرسوم المحلية، بما يجعل عام 2027 محطة مهمة لمتابعة اتجاهات أسعار السيارات الكهربائية والهجينة الصينية.
نيسان مصر شريك استراتيجي لـ«Green Friday Market».. وتحتفي بمرور 10 سنوات على ابتكار تكنولوجيا e-POWER
3:30 م
الخميس 15 أكتوبر 2026
BYD تفتتح مركزًا تكنولوجيًا جديدًا في الجونة لتعزيز حضورها بمنطقة البحر الأحمر
10:55 ص
الأربعاء 14 أكتوبر 2026